
 Китайский
 Английский
 Арабский

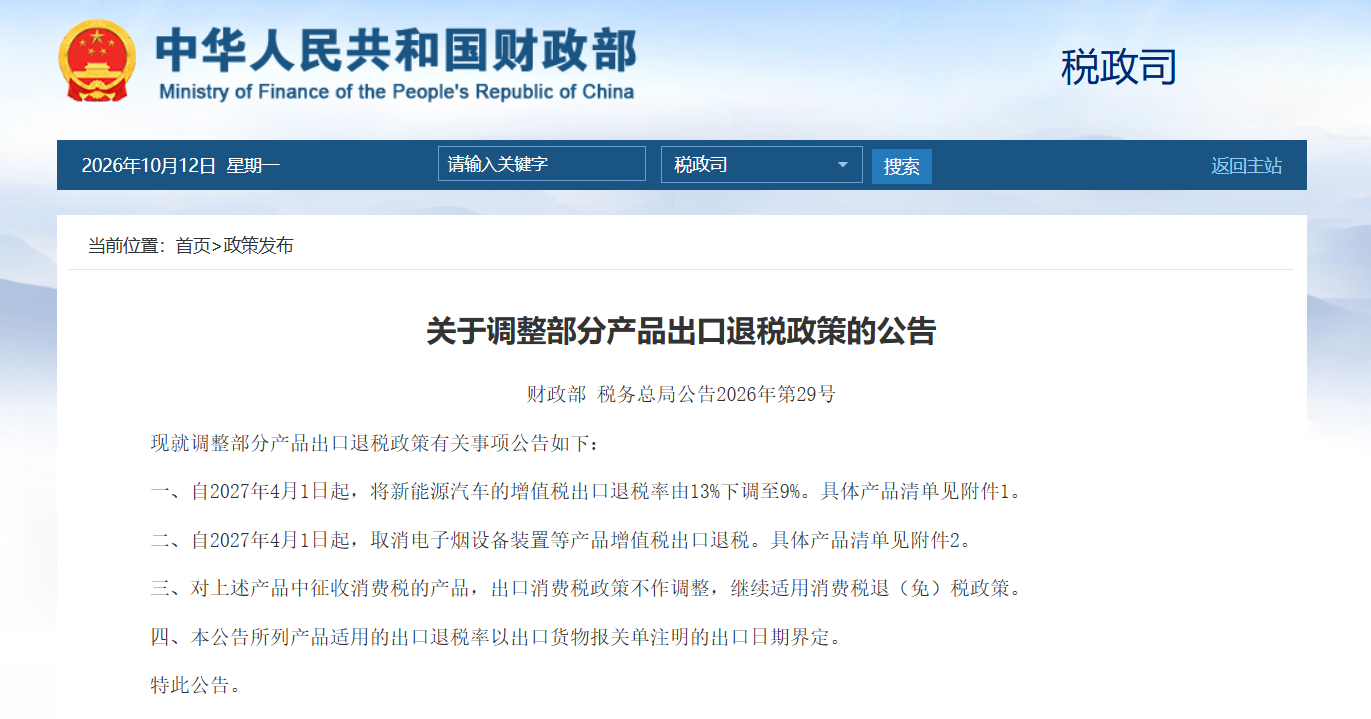
财政部、税务总局2026год第29号公告深度解读
摘要:2026год10月12日,财政部、税务总局联合发布《关于调整部分产品出口退税政策的公告》(2026год第29号)。公告明确,自2027год4月1日起,Новая энергетика汽车增值税出口退税率由13%下调至9%;相关消费税退税政策保持不变,政策适用以出口货物报关单注明的出口日期作为界定依据。政策设置较长缓冲期,或将对国内Новая энергетика汽车出口业务带来阶段性影响,行业或迎来新的调整。
一、政策原文核心要点梳理
我们把公告关键信息整理如下,供出口相关企业参考:
1.退税率调整Содержимое:Новая энергетика汽车增值税出口退税率,从现行13%调整为9%,自2027год4月1日起执行,具体产品范围以公告附件清单为准,涵盖相关Новая энергетикаМодель автомобиля。
2.消费税政策保持稳定:上述产品中需要征收消费税的品类,出口消费税退(免)税政策不作调整,本Следующий政策变动不涉及该部分。
3.重要判定规则:产品适用的出口退税率,以出口货物报关单上注明的出口日期界定。
提示:订单签约、收款时间不作为退税率判定依据。即便前期已经签订商务合同,若车辆在 2027год4月1日之后完成报关出境,将适用调整后的退税率。
1.同步配套调整:自2027год4月1日起,取消电子烟设备装置等产品增值税出口退税,详见公告原文附件2。
政策预留了半год多的缓冲窗口期,便于整车企业、外贸出口主体梳理订单、规划排产、评估海外报价策略,平缓政策落地带来的影响。
二、退税率下调 4 个百分点,对出口业务的成本影响如何?
从财务测算角度看,增值税出口退税率下调4个点,有可能抬升整车出口的综合成本,具体影响程度随Модель автомобиля售价、毛利水平差异而有所不同。
中高端Модель автомобиля:产品毛利空间相对充足,企业可结合自身经营情况,通过多种方式消化部分成本压力,受到的影响相对可控;
主打性价比的走量Модель автомобиля:利润空间相对有限,企业或将面临一定压力,可根据自身经营策略,评估内部消化成本或与海外合作方协商调整售价的可能性。
成本变化也可能沿产业链传导至上游零部件环节,或将推动产业链企业持续优化成本管控体系。
三、政策背后,行业可以关注哪些方向?
1、出口政策环境逐步调整,企业更需要依托综合竞争力参与国际市场
过去出口退税政策,是国内Новая энергетика汽车参与海外市场竞争的支持要素之一。本Следующий退税率调整,意味着行业外部政策环境发生变化。长期来看,企业出海竞争或将Больше依靠产品实力、Бренд运营、海外渠道建设、供应链管理等综合能力,单纯依靠Цена参与市场竞争的模式,或将面临更大挑战。
2、有利于降低潜在贸易摩擦风险,引导行业探索高质量出海路径
近год全球多个Страна和地区对Новая энергетика汽车贸易相关议题关注度提升,各类贸易调查、限制性举措时有出现。出口退税政策适度调整,有助于减少海外市场低价竞争现象,一定程度降低相关贸易摩擦风险,引导国内汽车出口企业探索可持续的海外经营模式。
3、国内Новая энергетика车出海的产业基础仍在,属于阶段性政策调整
本Следующий仅为出口退税结构性调整,并不会改变我国Новая энергетика汽车产业具备完整产业链、成熟制造能力的基础优势。短期企业经营或将受到一定扰动,但中长期汽车出海的发展空间,仍依托产品、供应链、海外市场需求等多重因素共同决定。
四、缓冲窗口期,出口企业可重点做好这些准备
距离政策正式落地还有一段时间,车企、汽车外贸企业可提前梳理业务,做好预案:
1.梳理订单,规划报关节奏全面摸排在手海外订单,区分计划报关时间。2027год4月1日前报关出口的车辆,仍适用原有13%退税率。企业可结合生产、物流计划合理安排,牢牢把握报关日期这一判定标准,做好业务风险预案。
2.重新测算成本,优化商务合同条款针对2027год4月之后计划交付的订单,重新开展成本测算。在新签订的海外合同中,可预留政策变动相关协商空间,提前和海外经销商沟通政策变化预期,减少后续商务分歧。
3.持续挖掘全链条降本空间从生产制造、供应链采购、跨境物流等环节优化运营效率,通过技术升级、精细化管理等方式,对冲退税率调整带来的成本波动。
4.优化海外产品布局结合海外市场需求,合理规划出口产品结构,探索提升产品附加值与Бренд价值的路径,增强应对外部政策变动的韧性。
五、写在最后
本Следующий出口退税政策调整,是国内Новая энергетика汽车产业走向全球化过程中一项重要的政策变化。
政策红利逐步调整的背景下,更考验企业的综合经营能力。短期或将带来成本端压力,行业或迎来结构性调整;长远来看,有利于国内车企打磨自身竞争力,降低海外贸易风险,推动中国汽车出口业务平稳、可持续发展。
免责声明:本文基于财政部、税务总局2026год第29号公告Содержимое整理,仅为行业信息分享与观点探讨,不构成财税处理、商务决策的专业建议。企业涉及税务、报关相关操作,请向主管税务机关、海关或专业财税机构Консультация确认。
本篇Содержимое为原创分享,欢迎大家阅读交流。转载请注明出处,感谢您对原创Содержимое的尊重与支持。所发布Содержимое仅作行业科普与参考使用,不对Содержимое的准确性、完整性作任何明示或暗示保证。若有图文侵权,敬请告知,我们将第一时间处理,谢谢!

 Онлайн-оценка
 Я хочу купить автомобиль
 Экспортные услуги
 Субсайты


 023-62852688
 г. Чунцин, район Банань, проспект Лунчжоу, дом 2899, корпус 1-1
 No 50011302000188
 Головной офис


